
Depuis le 1er janvier 2026, la Belgique taxe les plus-values réalisées par les particuliers sur leurs actifs financiers, et notamment sur les actions de sociétés. Mais il n’existe pas un seul taux : selon les circonstances de la cession, l’addition peut aller de 10 % à 33 %. Trois questions suffisent pour identifier le régime applicable.
Trois questions pour identifier votre régime
La nouvelle taxe distingue plusieurs catégories de plus-values, chacune avec son propre taux et ses propres exonérations. Pour savoir laquelle vous concerne, il faut se poser les questions dans l’ordre : dès qu’une réponse est positive, le régime est déterminé. Le schéma ci-dessous résume ce raisonnement.
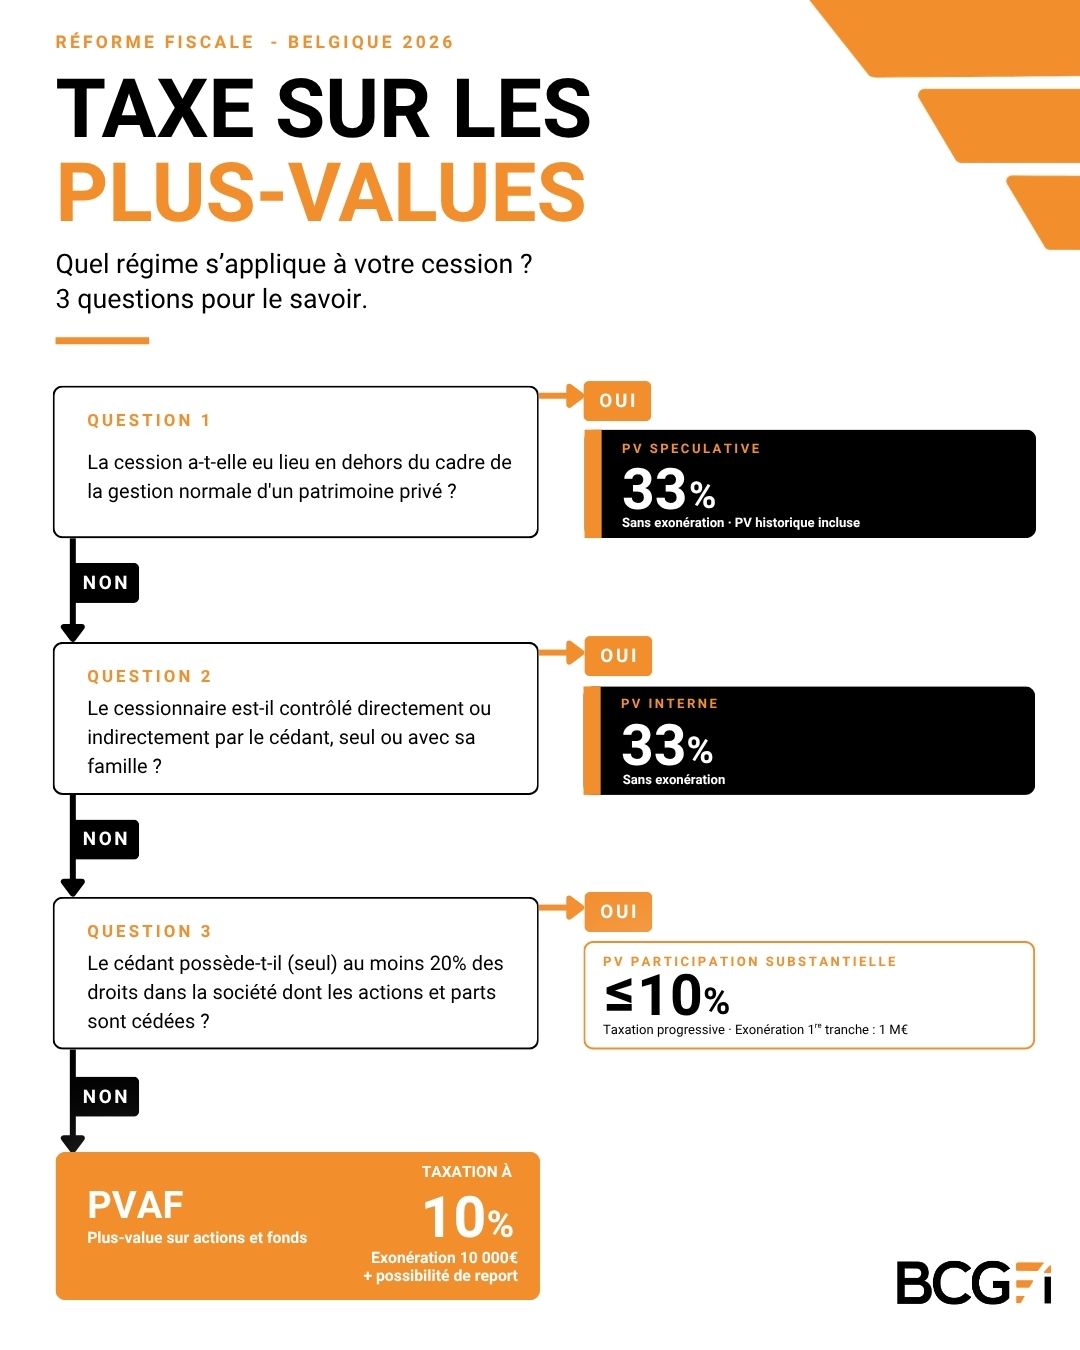
La cession sort-elle de la gestion normale d’un patrimoine privé ?
Si l’opération relève de la spéculation plutôt que de la gestion en bon père de famille, la plus-value est dite spéculative. Elle est alors taxée à 33 %, sans aucune exonération, et la taxation porte aussi sur la plus-value historique constituée avant 2026. C’est le régime le plus lourd, qu’il convient d’écarter en documentant soigneusement le caractère patrimonial de l’opération.
Le cessionnaire est-il contrôlé par le cédant ou sa famille ?
Lorsque vous cédez vos actions à une société que vous contrôlez, directement ou indirectement, seul ou avec votre famille, on parle de plus-value interne. Ce type d’opération est lui aussi taxé à 33 %, sans exonération. Le législateur vise ici les restructurations « à soi-même » qui permettraient de sortir des liquidités à moindre coût.
Détenez-vous au moins 20 % de la société ?
Si vous possédez, seul, au moins 20 % des droits dans la société dont les actions sont cédées, vous relevez du régime de la participation substantielle. La première tranche de 1 million € de plus-value est exonérée, puis une taxation progressive s’applique, plafonnée à 10 %.
Le régime général : la plus-value sur actions et fonds
Si vous avez répondu « non » aux trois questions, votre cession relève du régime général, appelé PVAF (plus-value sur actions et fonds). Le taux est alors de 10 %, avec une exonération annuelle de 10.000 € et une possibilité de report de cette exonération. C’est le cas de figure le plus fréquent pour l’actionnaire minoritaire ou l’investisseur privé.
| Régime | Taux | Exonération |
|---|---|---|
| Plus-value spéculative | 33 % | Aucune (plus-value historique incluse) |
| Plus-value interne | 33 % | Aucune |
| Participation substantielle (20 % ou plus) | Progressif, jusqu’à 10 % | Première tranche de 1 M€ |
| PVAF (régime général) | 10 % | 10.000 € + possibilité de report |
Avant de céder, faisons le point ensemble
Une cession d’actions se prépare : le choix de l’acquéreur, le moment de l’opération, le pourcentage détenu ou la valeur de référence de vos titres au 31 décembre 2025 peuvent faire varier sensiblement l’impôt final. Entre un taux de 10 % avec exonération et un taux de 33 % sans exonération, l’écart peut être considérable.
En résumé, trois questions déterminent votre régime : le caractère spéculatif de l’opération, le lien de contrôle avec l’acheteur et le seuil de 20 % de participation. À défaut, c’est le régime général à 10 % qui s’applique. Chez BCGFi, nous analysons votre situation avant toute cession afin d’identifier le régime applicable et d’optimiser l’opération dans le respect des règles.