Évaluer un immeuble : une valeur objective, motivée et défendable

Avec la nouvelle taxation des plus-values, la valeur des immeubles détenus par une société pèse directement sur la valeur de ses actions au 31 décembre 2025. Encore faut-il que cette valeur tienne la route face à l’administration. Notre partenaire, le Bureau d’Expertises Nicolaï & Associés, explique pourquoi une évaluation immobilière doit être objective, motivée et défendable.

Une méthode adaptée à chaque type de bien

Un immeuble ne se valorise pas au barème, et il n’existe pas de méthode unique. Pour un bien résidentiel, l’approche par comparaison prime : la valeur se déduit des transactions récentes de biens similaires, ajustées selon la localisation, l’état et la performance énergétique. Pour un immeuble professionnel, de bureaux ou de rapport, l’approche par le rendement prend le relais : la valeur découle des revenus locatifs, effectifs ou potentiels, rapportés au taux de rendement attendu par le marché. Dans bien des cas, l’expert croise les deux approches, et le choix comme la pondération des méthodes font partie intégrante de la motivation du rapport.

Un marché qui n’a pas évolué partout de la même façon

La date de référence ne se lit pas de la même manière selon le segment. En 2025, le résidentiel a bénéficié d’une conjoncture favorable, la logistique et le semi-industriel sont restés bien orientés, tandis que les bureaux ont connu un marché contrasté, les surfaces récentes et bien situées se démarquant des surfaces anciennes ou périphériques. Le commerce est, lui, resté très hétérogène selon l’implantation. La nature du bien détermine donc à la fois la méthode et la lecture du marché à la date retenue.

Pourquoi la motivation fait toute la différence

Localisation, état, vétusté, performance énergétique, potentiel locatif, contraintes urbanistiques : chaque immeuble réunit un ensemble de facteurs qui lui sont propres. Une évaluation sérieuse ne se contente pas d’annoncer un chiffre ; elle expose le raisonnement, les comparables et les méthodes retenues. C’est cette motivation qui donne au rapport sa solidité et lui permet d’être opposable, le cas échéant, à l’administration ou à un tiers. Une valeur qui ne s’explique pas est une valeur qui se conteste.

Une évaluation solide grâce à l’alliance BCGFi et expert immobilier

Implanté en Brabant wallon depuis plus de trente ans, le Bureau d’Expertises Nicolaï & Associés réunit une équipe de huit personnes, dont six experts, et intervient régulièrement comme expert désigné en matière judiciaire et fiscale. En collaboration avec BCGFi, il prend en charge le volet immobilier : détermination de la valeur vénale à la date de référence, validée par un expert assermenté, et rapport motivé directement exploitable dans votre dossier.

En résumé, la valeur de vos immeubles au 31 décembre 2025 influence directement celle de vos actions, et elle doit reposer sur une méthode adaptée au bien, une lecture fine du marché et une motivation solide. Votre société détient un ou plusieurs immeubles ? Parlez-en à votre gestionnaire BCGFi, qui coordonnera l’intervention de l’expert immobilier dans votre dossier de valorisation.

Plus-values sur actions : pourquoi valoriser votre société au 31 décembre 2025 ?

Vous détenez personnellement des actions de votre société ? Depuis le 1er janvier 2026, la Belgique taxe les plus-values réalisées par les particuliers sur leurs actifs financiers. Pour les actions déjà détenues, la loi du 6 avril 2026 prévoit toutefois un mécanisme essentiel : leur valeur au 31 décembre 2025 sert de point de départ. Bien la documenter peut alléger considérablement l’impôt lors d’une future vente.

Le 31 décembre 2025, une date de référence décisive

Le principe est simple : seule la plus-value constituée après le 31 décembre 2025 entre dans le champ du nouveau régime. Imaginons une société créée il y a quinze ans pour 20.000 €, dont les actions valaient 1.500.000 € fin 2025 et qui est revendue quelques années plus tard pour 2.200.000 €. La plus-value économique totale atteint 2.180.000 €, mais la partie visée par la nouvelle taxe se limite, dans cet exemple simplifié, à 700.000 €. Plus la valeur de référence est correctement établie, plus la base taxable future est juste.

Formule forfaitaire ou valorisation professionnelle

Pour les sociétés non cotées, l’article 102, § 4 du CIR 92 prévoit plusieurs méthodes, dont une formule forfaitaire : fonds propres + 4 × EBITDA du dernier exercice clôturé avant 2026. Pratique, elle ne reflète pas toujours la valeur économique réelle, notamment lorsque la société possède des actifs, comme un immeuble, dont la valeur de marché dépasse largement la valeur comptable. La loi permet donc aussi de faire déterminer la valeur au 31 décembre 2025 par un réviseur d’entreprises ou un expert-comptable certifié qui n’est pas votre professionnel habituel, à condition que cette valorisation soit établie au plus tard le 31 décembre 2027.

L’impact peut être considérable. Pour une société immobilière affichant 400.000 € de fonds propres et 50.000 € d’EBITDA, la formule donne 600.000 €. Si une valorisation professionnelle, appuyée par une expertise de l’immeuble, aboutit à 1.400.000 €, l’accroissement de valeur taxable en cas de vente à 2.000.000 € passe de 1.400.000 € à 600.000 €.

BCGFi coordonne votre valorisation de A à Z

BCGFi propose un service de préparation et de coordination de la valorisation de vos actions au 31 décembre 2025. Nous commençons par une analyse préalable : calcul de la valeur selon la formule légale et vérification de l’intérêt d’une valorisation professionnelle. Lorsque la démarche est pertinente, nous préparons les données comptables et coordonnons la mission avec un expert-comptable certifié ou un réviseur non habituel, ainsi qu’avec un expert immobilier si votre société détient des immeubles significatifs. Vous gardez un interlocuteur unique, tandis que le professionnel indépendant établit le rapport prévu par la loi. Société opérationnelle, familiale, de management, holding ou immobilière : toutes peuvent être concernées.

N’attendez pas la vente pour vous poser la question

Vous n’envisagez peut-être pas de vendre avant 5, 10 ou 20 ans. L’enjeu est pourtant de documenter dès aujourd’hui la valeur de votre société au 31 décembre 2025, tant que la possibilité prévue par la loi reste ouverte.

En résumé, la valeur de vos actions au 31 décembre 2025 déterminera la part de plus-value taxée lors d’une future cession, et la valorisation professionnelle spécifique doit être réalisée avant fin 2027. Parlez-en à votre gestionnaire BCGFi : nous calculerons une première valeur de référence et déterminerons avec vous si un rapport de valorisation présente un intérêt dans votre situation.

Les exemples repris dans cet article sont volontairement simplifiés et ne constituent pas un calcul fiscal individualisé.

Taxe sur les plus-values : quel régime s’applique à la cession de vos actions ?

Depuis le 1er janvier 2026, la Belgique taxe les plus-values réalisées par les particuliers sur leurs actifs financiers, et notamment sur les actions de sociétés. Mais il n’existe pas un seul taux : selon les circonstances de la cession, l’addition peut aller de 10 % à 33 %. Trois questions suffisent pour identifier le régime applicable.

Trois questions pour identifier votre régime

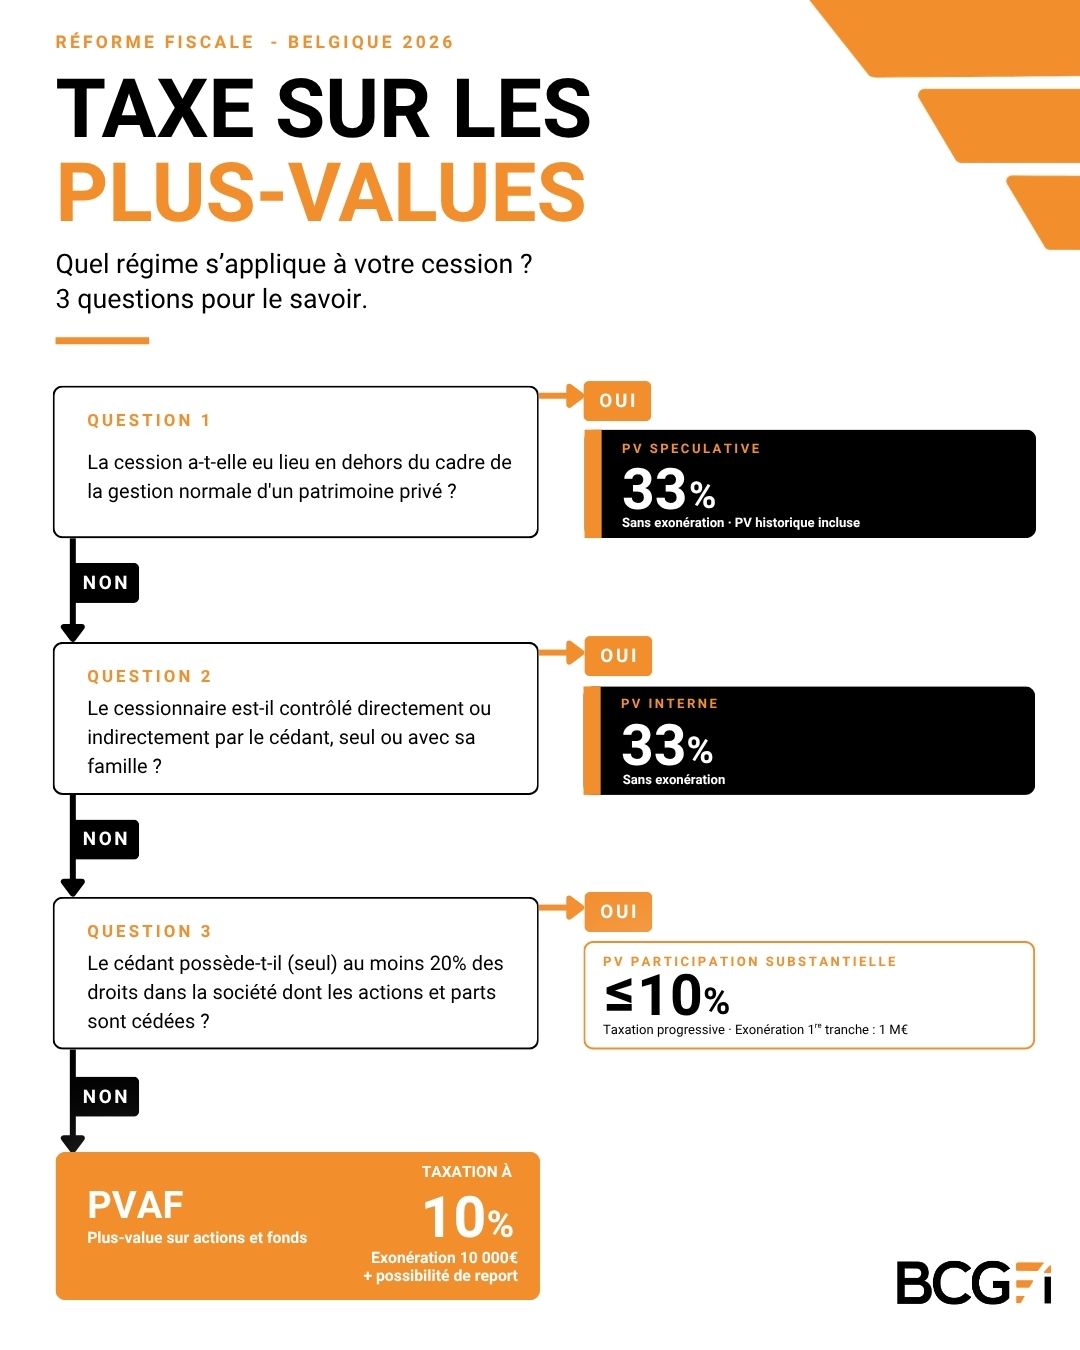
La nouvelle taxe distingue plusieurs catégories de plus-values, chacune avec son propre taux et ses propres exonérations. Pour savoir laquelle vous concerne, il faut se poser les questions dans l’ordre : dès qu’une réponse est positive, le régime est déterminé. Le schéma ci-dessous résume ce raisonnement.

Schéma de décision pour déterminer le régime de taxation des plus-values sur actions

La cession sort-elle de la gestion normale d’un patrimoine privé ?

Si l’opération relève de la spéculation plutôt que de la gestion en bon père de famille, la plus-value est dite spéculative. Elle est alors taxée à 33 %, sans aucune exonération, et la taxation porte aussi sur la plus-value historique constituée avant 2026. C’est le régime le plus lourd, qu’il convient d’écarter en documentant soigneusement le caractère patrimonial de l’opération.

Le cessionnaire est-il contrôlé par le cédant ou sa famille ?

Lorsque vous cédez vos actions à une société que vous contrôlez, directement ou indirectement, seul ou avec votre famille, on parle de plus-value interne. Ce type d’opération est lui aussi taxé à 33 %, sans exonération. Le législateur vise ici les restructurations « à soi-même » qui permettraient de sortir des liquidités à moindre coût.

Détenez-vous au moins 20 % de la société ?

Si vous possédez, seul, au moins 20 % des droits dans la société dont les actions sont cédées, vous relevez du régime de la participation substantielle. La première tranche de 1 million € de plus-value est exonérée, puis une taxation progressive s’applique, plafonnée à 10 %.

Le régime général : la plus-value sur actions et fonds

Si vous avez répondu « non » aux trois questions, votre cession relève du régime général, appelé PVAF (plus-value sur actions et fonds). Le taux est alors de 10 %, avec une exonération annuelle de 10.000 € et une possibilité de report de cette exonération. C’est le cas de figure le plus fréquent pour l’actionnaire minoritaire ou l’investisseur privé.

Régime Taux Exonération
Plus-value spéculative 33 % Aucune (plus-value historique incluse)
Plus-value interne 33 % Aucune
Participation substantielle (20 % ou plus) Progressif, jusqu’à 10 % Première tranche de 1 M€
PVAF (régime général) 10 % 10.000 € + possibilité de report

Avant de céder, faisons le point ensemble

Une cession d’actions se prépare : le choix de l’acquéreur, le moment de l’opération, le pourcentage détenu ou la valeur de référence de vos titres au 31 décembre 2025 peuvent faire varier sensiblement l’impôt final. Entre un taux de 10 % avec exonération et un taux de 33 % sans exonération, l’écart peut être considérable.

En résumé, trois questions déterminent votre régime : le caractère spéculatif de l’opération, le lien de contrôle avec l’acheteur et le seuil de 20 % de participation. À défaut, c’est le régime général à 10 % qui s’applique. Chez BCGFi, nous analysons votre situation avant toute cession afin d’identifier le régime applicable et d’optimiser l’opération dans le respect des règles.

Droits d’auteur 2026 : du changement pour les créatifs… et pour l’IT

À partir de 2026, le régime fiscal des droits d’auteur évolue à nouveau. Sur le papier, il reste attractif — notamment grâce au taux distinct de 15 % et à l’absence de cotisations sociales — mais son accès devient plus encadré et, surtout, l’avantage fiscal se réduit sensiblement pour une grande partie des bénéficiaires. La nouveauté la plus commentée concerne l’informatique : les logiciels et le code redeviennent officiellement éligibles. Attention toutefois, il ne s’agit pas d’un retour au système « large » d’avant 2022.

Un régime toujours intéressant, mais moins généreux

Le principe de base ne change pas : les revenus qualifiés en droits d’auteur restent taxés comme des revenus mobiliers, au taux de 15 %, sans cotisations sociales, et dans la limite d’un plafond annuel indexé. Par comparaison avec une rémunération classique, soumise à l’impôt progressif, aux cotisations sociales et parfois à des charges patronales, l’écart peut encore être significatif.

Mais la réforme 2026 touche au cœur de l’optimisation : les frais forfaitaires qui réduisaient fortement la base imposable sont appelés à disparaître pour la majorité des contribuables. En pratique, cela signifie que le taux de 15 % s’appliquera sur une base plus élevée, et que le gain fiscal sera mécaniquement moins important.

La disparition des frais forfaitaires : l’impact concret

Jusqu’ici, le régime s’appuyait sur un mécanisme de frais forfaitaires particulièrement avantageux : 50 % sur une première tranche, puis 25 % sur la tranche suivante. Ces frais diminuaient la base taxable, ce qui permettait une imposition effective parfois étonnamment basse.

Prenons un exemple simple avec 10.000 € de droits d’auteur. Avant 2026, grâce aux frais forfaitaires, la base imposable pouvait tomber autour de 5.000 €, et l’impôt de 15 % se limiter à environ 750 €, soit un coût fiscal réel proche de 7,5 % du montant brut.

À partir de 2026, pour la plupart des bénéficiaires, ces frais forfaitaires ne s’appliqueraient plus. Sur le même exemple de 10.000 €, l’impôt grimperait alors à environ 1.500 €, ce qui revient à doubler le coût fiscal par rapport à l’ancien système.

Le régime reste favorable, mais il perd une partie de ce qui faisait sa puissance.

À qui profiteront encore les forfaits… et qui y perdra ?

La réforme introduit un clivage plus net. Les frais forfaitaires seraient principalement réservés aux personnes disposant d’une attestation du travail des arts (« ordinaire ») ou d’une attestation « arts plus ». Autrement dit, le régime redeviendrait sensiblement plus avantageux pour des profils artistiques et culturels reconnus : artistes, auteurs, professions du spectacle et, plus largement, certains créateurs au sens strict.

À l’inverse, de nombreux profils « techniques » — notamment en IT, mais aussi des consultants, formateurs, indépendants techniques ou créateurs digitaux — conserveraient potentiellement l’accès au taux de 15 %, mais sans la réduction de base imposable liée aux forfaits. Le dispositif devient donc moins uniforme et demande une analyse au cas par cas.

Le retour de l’IT : une bonne nouvelle… sous conditions

L’autre changement majeur est la réintégration officielle des logiciels et du code informatique dans le régime des droits d’auteur. Les revenus liés au développement logiciel, au code source, aux applications, modules, développements spécifiques ou créations informatiques originales redeviennent éligibles. Après plusieurs années d’incertitude, c’est un signal important pour le secteur.

Mais ce retour ne signifie pas un assouplissement général. L’administration fiscale continue d’exiger des éléments solides : une œuvre originale, une cession ou licence de droits clairement établie, une exploitation effective, et une justification économique crédible. Le point le plus sensible — particulièrement en informatique — reste la notion de diffusion ou de communication au public.

En clair, un développement purement interne, conçu pour un client unique et non réutilisé, peut être plus difficile à défendre. À l’inverse, les dossiers les plus robustes sont souvent ceux où l’on peut démontrer une logique réelle de diffusion, d’exploitation et de réutilisation : logiciels vendus à plusieurs clients, plateformes SaaS, applications accessibles à plusieurs utilisateurs, modules réutilisables, frameworks diffusés, ou encore contenus techniques largement exploités.

Autre repère fréquemment retenu dans la pratique : la règle des ±30 %. L’idée est qu’une part raisonnable de la rémunération totale peut être structurée en droits d’auteur, souvent jusqu’à environ 30 %, le solde restant une rémunération « classique ». Dépasser ces proportions augmente le risque de requalification et attire davantage l’attention en cas de contrôle.

En résumé

La réforme 2026 change la logique du régime : il reste intéressant, mais devient moins généreux lorsque les frais forfaitaires ne s’appliquent plus. Les conditions d’accès et le niveau de contrôle restent élevés, et la qualité de la documentation — contrats, preuves d’originalité, modalités d’exploitation, éléments de diffusion — devient plus déterminante que jamais.

Anticiper et sécuriser vos opérations avec BCGFi

Dans ce nouveau cadre, l’enjeu n’est plus seulement de « bénéficier » du régime, mais de le structurer de manière défendable : qualification des revenus, rédaction contractuelle, proportion entre salaire et droits, preuve de l’exploitation et, en IT, argumentation autour de la diffusion.

Dans ce contexte compliqué, BCGFi se tient plus que jamais à vos côtés pour décrypter ces mesures, sécuriser votre situation et renforcer votre stratégie financière dans la durée.

Les versements anticipés d’impôt : un levier simple pour éviter les surprises

Les versements anticipés (VA) consistent à payer une partie de l’impôt avant l’avertissement-extrait de rôle. L’intérêt est double. Pour une société, ils servent surtout à réduire ou éviter la majoration appliquée lorsque les acomptes sont insuffisants ou trop tardifs. Pour une personne physique (indépendant, dirigeant avec revenus professionnels, etc.), ils peuvent permettre de conserver une bonification et d’éviter de perdre l’avantage lié aux VA. Au-delà du fiscal, c’est aussi une décision de gestion de trésorerie : étaler la charge sur l’année limite le “gros paiement” en fin d’exercice et apporte plus de prévisibilité.

Chez BCGFi, on recommande de voir les VA comme un outil de pilotage, pas comme une contrainte. Plus la stratégie est posée tôt, plus vous gardez la main sur le calendrier et les montants, tout en évitant les ajustements dans l’urgence.


Échéances clés et logique de calcul : ce qu’il faut retenir


En pratique, l’année est découpée en quatre fenêtres de versements. Pour une société dont l’exercice coïncide avec l’année civile, les échéances tombent généralement autour du 10 avril, 10 juillet, 10 octobre et 20 décembre. En cas d’exercice décalé, ces repères doivent être adaptés à la date de clôture, ce qui nécessite souvent une vérification au cas par cas afin d’éviter un décalage qui annulerait l’effet attendu.

Pour l’exercice d’imposition 2027 (revenus 2026) les dates limites pour effectuer vos versements anticipés sont :

  • 10 avril 2026
  • 10 juillet 2026
  • 12 octobre 2026
  • 21 décembre 2026

Le principe est simple : plus le versement intervient tôt, plus son impact est favorable. Les coefficients (ou pourcentages) associés aux VA diminuent au fil des échéances, ce qui pousse naturellement à ne pas tout concentrer en fin d’année. Les taux exacts varient selon l’exercice d’imposition et la situation (société ou personne physique).


Optimiser sans se tromper : la méthode BCGFi (et l’option crédit)


La difficulté n’est pas de “payer”, mais de payer juste. Trop tôt, sur base de chiffres instables, vous risquez de sur-verser. Trop tard, vous perdez l’effet des VA. Notre approche est pragmatique : cadrer un plan en fin d’année sur base des neuf premiers mois (tendance, marge, rémunération, charges non déductibles, etc.), puis ajuster si nécessaire après clôture ou au moment où la visibilité devient suffisamment fiable.

Si vous souhaitez activer les VA dès le début de l’année, une alternative consiste à partir d’une estimation basée sur l’année précédente et à répartir le paiement sur les quatre échéances. C’est souvent la meilleure manière de bénéficier de l’effet “temps” sans immobiliser une trésorerie excessive.

Enfin, certaines banques proposent un crédit fiscal (souvent de type revolving) destiné à financer les VA. L’objectif est d’anticiper le versement tout en préservant la liquidité pour l’activité. L’intérêt se mesure au cas par cas : coût du financement, timing, niveau d’impôt estimé, et bénéfice fiscal attendu.


Parler de vos versements anticipés avec BCGFi


Si vous le souhaitez, BCGFi peut vous aider à estimer l’impôt à couvrir, à définir des montants par échéance et à mettre en place un calendrier ajustable, en intégrant votre clôture, votre structure de revenus et vos contraintes de trésorerie.


En résumé


Les versements anticipés permettent de sécuriser votre année fiscale en évitant les majorations (sociétés) et en préservant une bonification (personnes physiques), tout en lissant l’effort de trésorerie. Les quatre échéances rendent la stratégie flexible, à condition d’anticiper et d’adapter le planning en cas d’exercice décalé. La bonne pratique consiste à bâtir un plan réaliste avec une visibilité suffisante, puis à l’ajuster. Enfin, un financement bancaire dédié peut être envisagé lorsque la trésorerie doit rester disponible pour l’exploitation ou l’investissement.

Véhicules hybrides rechargeables et électriques : ce qui change fiscalement dès 2026

Véhicules hybrides rechargeables et électriques : ce qui change fiscalement

À partir de 2026, la Belgique accélère le verdissement fiscal de la mobilité. L’objectif est clair : orienter les choix vers des véhicules à faibles ou zéro émissions, et réduire progressivement les avantages fiscaux liés aux véhicules plus polluants.

Dans le même temps, le législateur admet que le 100 % électrique ne répond pas encore à tous les besoins, notamment quand l’accès aux bornes reste compliqué ou que certains usages professionnels exigent une grande autonomie. C’est pourquoi un régime transitoire a été prévu pour les hybrides rechargeables, mais avec une limite importante : il vise uniquement les indépendants en personnes physiques.


Un régime transitoire… réservé aux indépendants (personnes physiques)

Première précision essentielle : les règles transitoires décrites ci-dessous concernent exclusivement l’impôt des personnes physiques. Elles ne s’appliquent pas aux sociétés.

Pour un indépendant, l’hybride rechargeable conserve donc, sous conditions, une déductibilité encore relativement intéressante sur les frais liés au véhicule (hors carburant). Pour les véhicules achetés, loués ou pris en leasing entre le 1er juillet 2023 et le 31 décembre 2027, la déductibilité des frais professionnels reste plafonnée à 75 %. Ensuite, le régime se durcit : une acquisition en 2028 limite la déduction à 65 %, puis à 57,5 % en 2029. À partir du 1er janvier 2030, la déductibilité disparaît complètement.

Un point d’attention mérite toutefois d’être souligné : les hybrides rechargeables très peu émetteurs (maximum 50 g de CO₂/km) peuvent encore bénéficier d’un taux supérieur à 75 %, pouvant atteindre 95 % ou 100 % selon l’année d’acquisition. Autrement dit, tous les hybrides rechargeables ne sont pas logés à la même enseigne : le niveau d’émission reste un critère déterminant.


Carburant : la rupture dès 2026, même pour l’hybride

Là où le changement est net, c’est sur les frais de carburant. Jusqu’ici, l’essence ou le diesel restaient partiellement déductibles pour certains véhicules acquis jusqu’au 31 décembre 2025, selon une logique de dégressivité.

Mais à partir du 1er janvier 2026, le message est beaucoup plus strict : pour tous les véhicules achetés à partir de cette date, les frais d’essence ou de diesel ne sont plus déductibles, y compris pour les hybrides rechargeables. Cela change concrètement l’arbitrage économique de nombreux profils qui comptaient encore “sécuriser” une partie de la fiscalité via un hybride.

À l’inverse, l’électricité est clairement favorisée. Les frais de recharge électrique restent un levier fiscal important : pour les hybrides rechargeables achetés entre le 1er juillet 2023 et le 31 décembre 2025, ces frais sont déductibles à 100 %. Pour les véhicules acquis à partir de 2026, la déduction s’aligne sur le régime des véhicules zéro émission : 100 % en 2026, puis 95 % en 2027, 90 % en 2028, 82,5 % en 2029, 75 % en 2030, et 67,5 % à partir de 2031.

Enfin, une autre évolution passe parfois sous le radar : la clause de protection qui garantissait une déduction minimale pour les véhicules plus anciens est progressivement réduite. Elle diminue de 5 % par an, jusqu’à atteindre une déduction minimale de 50 % à partir de l’exercice d’imposition 2031.


Sociétés : à partir de 2026, l’hybride rechargeable perd son intérêt fiscal

Pour les sociétés, le virage est beaucoup plus radical. À compter du 1er janvier 2026, les nouveaux véhicules qui émettent du CO₂ ne donnent plus droit à une déduction fiscale, même si les émissions sont faibles, et même s’il s’agit d’un hybride rechargeable.

Concrètement, seuls les véhicules 100 % électriques (zéro émission) restent fiscalement déductibles. La règle vaut quel que soit le type de carburant ou le niveau d’émission : le critère déterminant devient le zéro émission.

La conclusion est donc simple : dès 2026, l’hybride rechargeable n’est plus fiscalement pertinent en société. Toute stratégie de renouvellement de flotte, de leasing ou de car policy doit intégrer ce changement, sous peine de générer un coût fiscal nettement plus élevé qu’auparavant.


Véhicules électriques : le “bon timing” avant fin 2026

Le législateur conserve toutefois un avantage fort pour l’électrique, avec un enjeu de calendrier très concret. Les véhicules 100 % électriques achetés, pris en leasing ou en location jusqu’au 31 décembre 2026 inclus restent déductibles à 100 %, et ce taux reste applicable pendant toute la durée d’utilisation du véhicule par le même contribuable.

À partir de 2027, la déductibilité diminue selon l’année d’acquisition : 95 % en 2027, 90 % en 2028, 82,5 % en 2029, 75 % en 2030, puis 67,5 % à partir de 2031.

Autrement dit, acheter ou louer un véhicule électrique avant fin 2026 permet de “figer” une déduction de 100 % sur le long terme. Dans un contexte de transition fiscale rapide, cette fenêtre peut peser lourd dans une décision d’investissement.


BCGFi à vos côtés pour anticiper ces changements fiscaux

Ces nouvelles règles renforcent une réalité : le bon choix de véhicule dépend désormais du statut (personne physique ou société), de la date d’acquisition, et de l’usage réel (carburant, recharge, kilométrage, émissions). Une décision prise “à l’intuition” peut devenir coûteuse à moyen terme.

En pratique, avant tout achat ou leasing, une analyse fiscale préalable permet d’éviter les mauvaises surprises et d’aligner mobilité, budget et optimisation. Chez BCGFi, nous vous aidons à clarifier le scénario le plus pertinent et à sécuriser votre décision en fonction de votre situation.

Hausse de la TVA sur les plats à emporter : quels impacts pour l’Horeca et les consommateurs ?

Hausse de la TVA sur les plats à emporter

La TVA sur les plats à emporter et livrés passera de 6 % à 12 % à partir de mars 2026, dès lors que la durée de conservation du produit est de maximum deux jours. Les plats longue conservation, comme les surgelés, resteraient soumis au taux de 6 %. Cette hausse aura un impact direct sur les prix pour le consommateur et sur les marges du secteur Horeca et des commerces alimentaires. Dans notre nouvel article, nous détaillons la règle des 2 jours et ses implications. BCGFi vous aide à adapter vos prix et votre classification TVA.

Continue reading

Récentes modifications fiscales : ce qui change pour les particuliers en 2026

Récentes modifications fiscales : ce qui change pour les particuliers

Les dernières mesures fiscales vont impacter concrètement de nombreux contribuables : suppression de la déduction des intérêts (y compris prêts verts), réduction de l’avantage fiscal pour les dons, nouveau calendrier de déductibilité pour les véhicules hybrides et baisse progressive de la déduction des rentes alimentaires, avec des règles spécifiques pour les bénéficiaires hors EEE.

Continue reading

VVPRbis : l’ajustement discret qui reconfigure la fiscalité des PME

Le budget Arizona introduit une série d’ajustements fiscaux et économiques destinés à rééquilibrer les finances publiques. Au-delà des changements sur la TVA, le gaz et l’électricité, la hausse du VVPRbis à 18 % constitue un signal fort pour les petites sociétés. Cette augmentation réduit le net disponible sur les dividendes et pousse les dirigeants à revoir leurs stratégies de distribution et de rémunération.

Continue reading